

La primera subida de tasas en Estados Unidos desde 2023 eleva el precio del dinero en ese país y puede modificar el atractivo del carry trade, la trayectoria del peso, el costo del CAPEX y las condiciones bajo las cuales las empresas colombianas buscan financiarse en los mercados internacionales.
El 16 de septiembre, la Reserva Federal de Estados Unidos subió su tasa de interés por primera vez desde 2023. El incremento fue de 25 puntos básicos y llevó el rango de los fondos federales a 3,75 %-4,00 %. La decisión fue unánime. La economía estadounidense continúa creciendo a un ritmo sólido, el gasto permanece resistente y la inflación sigue siendo demasiado elevada para que la Fed dé por terminado su trabajo.
Las proyecciones publicadas junto con la decisión reforzaron esa lectura. Dieciséis de los dieciocho miembros que presentaron estimaciones contemplan al menos otro incremento antes de terminar 2026.
Para una compañía colombiana, la decisión puede parecer un acontecimiento distante. Sus efectos llegan al costo de financiación y a la tasa de cambio, y modifican la rentabilidad exigida a una inversión.
La tasa de la Fed es una de las referencias que inciden en el precio del capital en todo el mundo. Cuando suben las tasas y los rendimientos de los activos estadounidenses, cambia la comparación que hacen los inversionistas entre permanecer en Estados Unidos y asumir riesgo en mercados emergentes como Colombia.
Una inversión colombiana debe seguir ofreciendo una rentabilidad suficiente frente a alternativas estadounidenses que ahora remuneran mejor el capital.
Diferencial de tasas
Durante buena parte de 2026, Colombia ha ofrecido tasas de interés superiores a las de las economías desarrolladas. El Banco de la República mantiene actualmente su tasa de política monetaria en 12 %, mientras que la Fed acaba de elevar la suya al rango de 3,75 %-4,00 %.
Antes de la decisión estadounidense, esa diferencia ayudaba a explicar por qué los activos denominados en pesos podían resultar atractivos para inversionistas que conseguían financiación más barata en el exterior. El fenómeno se conoce como carry trade y KapitalPaper lo analizó en su edición del 15 de agosto. (Agregar enlace)
Un gráfico de La República elaborado con datos de Bloomberg permitió dimensionar ese diferencial antes de la reunión de la Fed. Al 6 de septiembre, la tasa real de política monetaria de Colombia se ubicaba en 5,97 %, calculada a partir de una tasa de intervención de 12 % y una inflación anual de julio de 6,03 %. La cifra estaba entre las más elevadas de los mercados emergentes analizados. El mismo informe señalaba que los bonos emergentes en moneda local habían generado una rentabilidad superior a 3 % durante el año, mientras que los bonos soberanos estadounidenses y europeos acumulaban pérdidas cercanas a 0,6 %.
Ese diferencial se redujo con el aumento de la Fed y puede seguir haciéndolo si hay nuevos incrementos. El informe también señalaba que la deuda emergente puede comportarse bien durante ciclos de endurecimiento estadounidense cuando las tasas suben por un crecimiento robusto y no por una crisis financiera. Cada aumento en Estados Unidos modifica la ecuación: el activo considerado prácticamente libre de riesgo remunera un poco más y Colombia debe seguir justificando la prima que ofrece por asumir riesgo local.
Peso y dólar
Para las empresas colombianas, la tasa de cambio es una de las primeras variables en las que puede sentirse ese cambio. Durante los últimos meses, el fortalecimiento del peso ha reducido el costo en pesos de maquinaria, tecnología, vehículos, repuestos y materias primas importadas. Para los exportadores ha ocurrido lo contrario: cada dólar de ingreso se convierte en menos pesos.
Después de la decisión de la Fed, el dólar se fortaleció y luego devolvió parte del avance. El peso colombiano estuvo entre las monedas latinoamericanas que retrocedieron durante la jornada posterior al anuncio.
Una sesión aislada no define una tendencia. Para la planeación empresarial, conviene tratar la TRM actual como una variable sujeta a cambios.
Piénsese en una compañía que considera importar una nueva línea de producción. Debe determinar si el equipo elevará la productividad y decidir cuándo ejecuta la compra, en qué momento adquiere los dólares, cuánto riesgo cambiario deja abierto, en qué moneda toma la financiación y qué ocurre con la rentabilidad del proyecto si el peso se deprecia antes de efectuar los pagos.
La Fed entra así en una decisión de CAPEX tomada en Medellín, Bogotá, Cali o Barranquilla cuando el activo que la compañía necesita comprar está denominado en dólares, aunque la empresa opere solo en Colombia.
Costo de capital
La tasa de cambio suele ser el efecto que una empresa detecta primero. El costo de capital puede tener una incidencia mayor sobre la inversión.
Alrededor de la reunión de la Fed, el rendimiento del bono del Tesoro estadounidense a diez años llegó nuevamente al 5 %, su nivel más alto desde 2007. Después retrocedió hacia 4,95 %.
Una subida de la tasa de la Fed no implica que todas las tasas de largo plazo aumenten en la misma proporción. Si el mercado espera una reducción de la inflación futura, los rendimientos largos pueden bajar. El nivel absoluto, sin embargo, continúa elevado.
Un inversionista que puede obtener alrededor de 5 % en un bono del Tesoro estadounidense a diez años exigirá una remuneración superior para comprar deuda de una compañía colombiana y una rentabilidad mayor para asumir el riesgo de convertirse en accionista.
Ese mecanismo afecta el WACC (el costo promedio ponderado del capital) con el que las empresas evalúan sus inversiones. Cuando sube el WACC, los flujos futuros valen menos hoy.
Un proyecto de expansión que superaba la rentabilidad mínima exigida puede dejar de hacerlo. Una adquisición que parecía barata puede volverse costosa y una empresa que pretendía venderse a determinado múltiplo puede encontrar compradores dispuestos a pagar menos.
The Wall Street Journal informó que el nuevo entorno de tasas está complicando las salidas de los fondos de private equity: aumenta el costo de los préstamos de las compañías adquiridas y reduce el precio que potenciales compradores están dispuestos a pagar por ellas.
El efecto se extiende más allá del private equity estadounidense: cuando el dinero cuesta más, los activos tienen que producir más para justificar su precio.
CAPEX y dólar
Para las empresas colombianas, la consecuencia práctica consiste en incorporar la tasa de cambio como una variable central de la decisión de inversión.
Una TRM favorable puede mejorar temporalmente la rentabilidad de un proyecto intensivo en maquinaria, tecnología o insumos importados, pero convertir esa coyuntura en un supuesto estructural puede distorsionar la decisión.
Por eso, una inversión debería evaluarse bajo distintos escenarios de tasa de cambio para determinar cuánto cambia su retorno si el peso pierde parte de la fortaleza observada. La evaluación debe considerar el costo actual del activo, la exposición cambiaria que queda abierta, el momento de la cobertura, la moneda de financiación y el margen que tiene el proyecto para absorber una depreciación sin destruir valor.
El efecto cambia según el tipo de empresa:
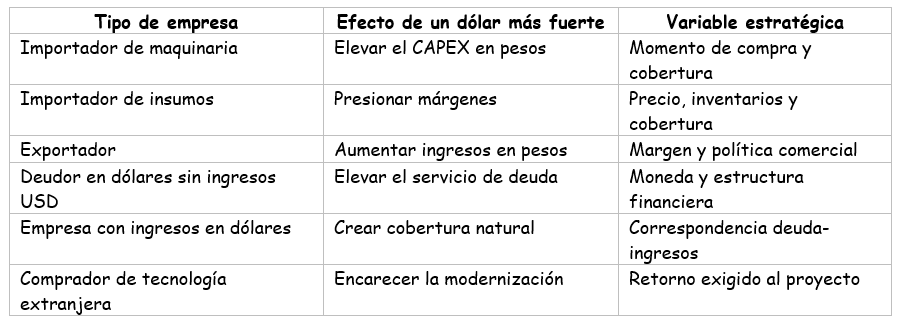
La decisión de inversión debe incorporar la administración del riesgo cambiario desde el inicio, como parte de la rentabilidad del proyecto, en lugar de tratarla como una tarea posterior de tesorería.
Acceso a Wall Street
La subida de la Fed coincide con estrategias de grupos empresariales colombianos que buscan ampliar su acceso a mercados internacionales. KapitalPaper analizó esos movimientos en su edición del 15 de agosto.

El Grupo Energía Bogotá convocó para el 28 de septiembre una asamblea extraordinaria con el propósito de solicitar autorización para registrarse ante la SEC y avanzar hacia un programa de ADRs en una bolsa estadounidense. GEB ha explicado que busca ampliar su base de accionistas, aumentar la liquidez de la acción, fortalecer sus estándares de gobierno corporativo y disponer eventualmente de una nueva fuente de capital para continuar creciendo.
La subida de la Fed modifica el costo relativo de ese acceso. El objetivo de ampliar la base de inversionistas permanece.
Si las empresas colombianas enfrentan un mercado interno en el que el Gobierno también aumenta sus necesidades de financiación, depender exclusivamente del ahorro local se convierte en una restricción. Acceder al mercado estadounidense puede ampliar el universo de posibles inversionistas. Acceso al capital y costo del capital son variables distintas.
El listamiento en Nueva York amplía las alternativas de financiación, pero el precio del capital depende de la comparación con otras inversiones. El fondo que evalúe comprar una acción de GEB puede comparar esa inversión con un Treasury cercano al 5 %, con acciones de una empresa energética estadounidense, con activos de infraestructura europea, con deuda latinoamericana o con otras alternativas globales.
GEB puede ampliar el universo de capital al que tiene acceso y, al mismo tiempo, encontrarse con inversionistas que exigen una rentabilidad mayor para entregárselo.
En ese escenario, los inversionistas evalúan gobierno corporativo, transparencia, estabilidad de los flujos, retornos sobre capital invertido, credibilidad de las proyecciones y disciplina de asignación. Los mercados estadounidenses ofrecen una base más amplia de inversionistas, que comparan GEB con otras alternativas globales.
La competencia ocurre desde dos frentes. Internamente, un inversionista puede preguntarse si prefiere financiar una empresa colombiana o comprar TES. Externamente, puede preguntarse si vale la pena asumir riesgo colombiano cuando un Treasury remunera más que antes.
El capital sigue disponible, pero las empresas necesitan ofrecer mejores argumentos para atraerlo: mayores retornos, menor riesgo, perspectivas de crecimiento, mejor gobierno corporativo o estructuras financieras capaces de hacer más eficiente su uso.
Avianca, por ejemplo, consiguió financiación específica para mantenimiento pesado de motores y preservó liquidez para otras necesidades operativas. MercadoLibre acudió al mercado global de bonos con grado de inversión. SURA decidió destinar recursos a la recompra de sus propias acciones. GEB busca ampliar el universo de inversionistas al que puede acceder.
Banco de la República
La subida de 25 puntos básicos de septiembre era ampliamente esperada. Para Colombia, la variable que habrá que seguir es hasta dónde llegará el ciclo de endurecimiento de la Fed y cómo responderá el Banco de la República.
La Fed señala que, aunque la inflación continúa elevada, la economía estadounidense mantiene una actividad sólida y el gasto interno sigue siendo resistente. Al mismo tiempo, el choque energético derivado de las tensiones geopolíticas ha llevado el petróleo por encima de US$ 100 y mantiene abiertos los riesgos inflacionarios.
Cada incremento adicional reduce el diferencial frente a la tasa colombiana si el Banco de la República no hace lo mismo. Si el Banco mantiene tasas elevadas para combatir su propia inflación y preservar parte de ese diferencial, las empresas locales continuarán enfrentando crédito doméstico costoso.
Si el Banco de la República reduce rápidamente su tasa mientras la Fed continúa elevando la suya, puede disminuir el atractivo relativo de los activos en pesos. Si mantiene la tasa elevada, conserva parte de ese atractivo, pero prolonga el alto costo del dinero para hogares y empresas. Esa será una de las variables que habrá que observar cuando la Junta del Banco de la República vuelva a decidir sobre su tasa el 30 de septiembre. La tasa vigente continúa en 12 %.
Escenarios empresariales
Una pregunta frecuente es: “¿Hasta dónde va a subir el dólar?”
La trayectoria exacta de la TRM dentro de seis meses es incierta. Para la empresa, la pregunta puede formularse así: “¿Qué ocurre con mi negocio si el dólar, las tasas y el costo del capital se mueven en una dirección distinta a la que estoy utilizando en mi presupuesto?”
La planeación debe evaluar el efecto de una depreciación sobre el proyecto, el impacto de una subida adicional de tasas sobre la deuda, el aumento del WACC sobre los retornos y un mercado internacional de capitales más exigente sobre la expansión.
En este entorno, el acceso y la asignación del capital se convierten en una ventaja competitiva.
Esa ventaja depende de diversificar las fuentes de financiación y sostener proyectos cuyo retorno supere el costo de los recursos, con decisiones oportunas sobre cuándo usar cada fuente.
Costo de oportunidad
Los 25 puntos básicos de la Fed pueden parecer pequeños para una compañía aislada. La política monetaria altera valoraciones, flujos de capital y monedas de forma acumulativa.
Para los empresarios colombianos, las decisiones de CAPEX, exposición cambiaria, financiación y liquidez deben evaluarse con escenarios más exigentes que los utilizados cuando el capital global parecía encaminado hacia tasas menores.
Un mercado financiero internacional más amplio abre oportunidades. Aprovecharlas dependerá de la rentabilidad ofrecida y del riesgo percibido por los inversionistas.
Cuando Estados Unidos vuelve a pagar bien por el capital, las compañías colombianas tienen que dar mejores razones para que un inversionista decida asumir su riesgo.
La Fed subió la tasa en Estados Unidos, pero parte de esa tasa también se terminará pagando en Colombia.