

La mascota pasó de trofeo a miembro de la familia, y su comida entró a la canasta del hogar. En Colombia, ese cambio premia a quien vende al precio que el hogar puede pagar y convierte la venta en la caja; en 2025, Italcol de Occidente fue quien mejor lo hizo.
En 1899, en el umbral del siglo XX, Thorstein Veblen dedicó varias páginas de “Teoría de la clase ociosa” a los animales domésticos. Los que no cumplían ninguna función productiva, como perros, gatos, caballos de carrera y aves de jaula, eran para él artículos de consumo conspicuo, ya que a sus propietarios les daban prestigio precisamente porque costaban y no generaban ingresos. Veblen resumía en dos virtudes el atractivo del perro para la clase ociosa: su inutilidad y un temperamento servil que halagaba el gusto por el mando. El gato, en cambio, quedaba por debajo porque era menos dispendioso, podía incluso servir a un fin útil (por ejemplo, cazar ratones) y vivía con su dueño en términos de igualdad, sin prestarse a la comparación con los vecinos.
La historiografía y la sociología del siglo XX matizaron esa lectura. Keith Thomas documentó en “Man and the Natural World” (1983) que la costumbre de tener animales de compañía se extendió entre las clases medias urbanas de Inglaterra entre los siglos XVI y XVIII, a medida que la ciudad alejaba a las personas del animal de trabajo. Harriet Ritvo (1987) estudió cómo las exposiciones caninas victorianas hicieron del pedigrí un marcador de clase, y Yi-Fu Tuan (1984), que el afecto por la mascota nunca se separó del todo del dominio sobre ella. James Serpell, en “In the Company of Animals” (1986), trasladó la discusión al vínculo emocional: el valor del animal estaba en la compañía que ofrecía.
A comienzos de este siglo, Donna Haraway propuso en “The Companion Species Manifesto” (2003) pensar a perros y humanos como parientes que se transforman mutuamente, y la sociología de la familia adoptó el término familia multiespecie. Leslie Irvine y Laurent Cilia (2017) asocian la incorporación del animal al núcleo familiar con la diversificación de las formas de familia en sociedades con menos hijos y hogares más pequeños. En Estados Unidos, 48% de los millennials considera a sus mascotas como hijos, según la APPA (2024). Como se puede observar las mascotas pasaron de ser un objeto de ostentación a una especie unida afectivamente a sus propietarios.
Colombia recorre ese camino a gran velocidad. En 2008 nacieron en el país más de 715.000 niños; en 2025 nacieron 441.537, y la tasa global de fecundidad cayó a 1,0 hijos por mujer, la más baja en 20 años según el DANE. Hoy 67% de los hogares convive con al menos una mascota. Ese giro en el vínculo entre familia y mascota tuvo efectos institucionales: la Ley 1774 de 2016 dejó de tratar a los animales como cosas y los reconoció como seres sintientes, la Corte Suprema de Justicia se refirió a la familia multiespecie en la sentencia STC1926 de 2023, y en 2026 la misma corte avaló una licencia laboral por luto ante la muerte de una mascota. El perro que Veblen describía como trofeo es hoy, para millones de hogares, un integrante de la familia con presupuesto propio, y ese presupuesto sostiene una categoría de consumo de varios billones de pesos.
Un hogar colombiano que antes compraba un bulto grande de croquetas para su perro hoy compra cuatro o cinco paquetes pequeños al mes, y en la misma visita agrega un sobre de alimento húmedo para el gato. Gabrica, uno de los mayores distribuidores del país, describe así el cambio: menos perros grandes, más gatos y perros pequeños, y un gasto mensual repartido en varias compras. Esa compra fragmentada decide quién gana dinero en una categoría que, según estimaciones de Gabrica, mueve cerca de 6 billones de pesos al año y que Euromonitor mide en unas 583.000 toneladas de alimento para perros y gatos.
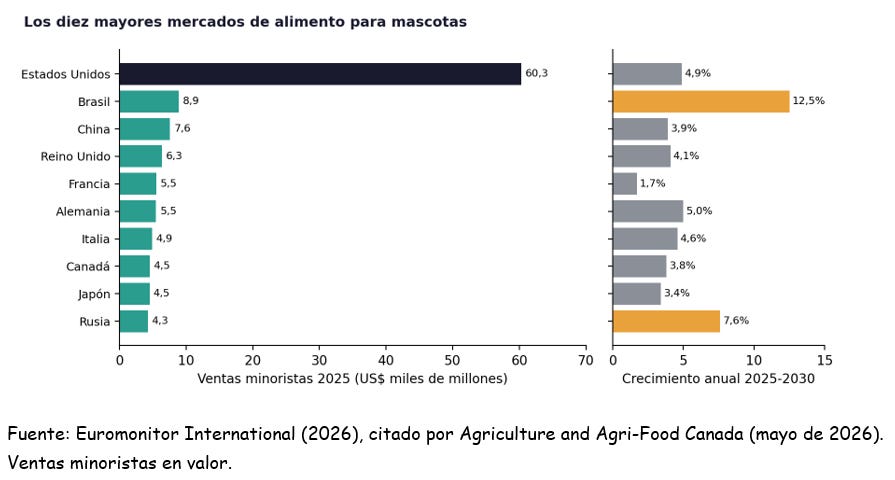
El negocio crece en todo el mundo. Euromonitor calcula ventas minoristas de US$153.600 millones en 2025 y proyecta US$208.600 millones para 2030. Estados Unidos concentra el 39%. Brasil, con 6%, ya es el segundo mercado del planeta y el que más rápido crece entre los grandes, a 12,5% anual hasta 2030.
Mordor Intelligence añade un matiz: en alimento seco, el valor crecerá 7,4% anual hasta 2031 y el volumen apenas 3,6%. Más dólares no equivalen a más kilos, y ni los productos más caros ni los costos trasladados al consumidor garantizan utilidad a quien vende.
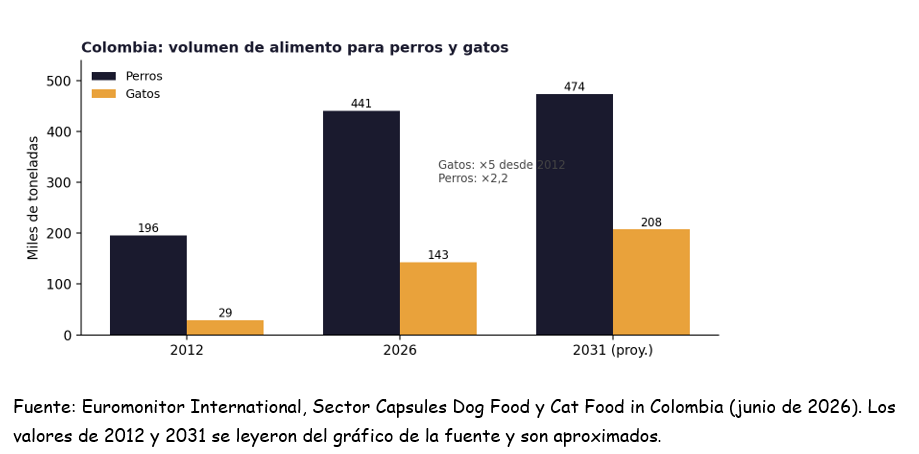
Colombia replica esa lógica con una particularidad: tiene dos mercados con dinámicas opuestas. Según las fichas de Euromonitor publicadas en junio, el alimento para perros sumará 440.813 toneladas en 2026, 1,9% menos que el año anterior, mientras el de gatos llegará a 142.502 toneladas, con crecimientos de 9,4% en volumen y 17% en valor. El perro aporta tres de cada cuatro kilos; el gato, el crecimiento: desde 2012 su volumen se multiplicó por cinco. Euromonitor prevé luego un repunte canino.
NielsenIQ ubica en 49% los hogares con perro y en 38% los que tienen gato, por encima del promedio mundial. Kantar registró un alza de 23% en el precio promedio por kilo. El comprador acepta pagar más por kilo y, al mismo tiempo, vigila el desembolso de cada visita: 42% de los hogares compra a granel.
En Colombia no existe el duopolio que domina el mundo: los líderes cambian según la especie. En perros, Italcol de Occidente tiene 24,02% de las ventas minoristas y Mizooco, la comercializadora de Grupo Bios, 18,93%; ambas ganan participación. En gatos manda Alimentos Polar, con 23,49%, seguida de Nestlé Purina, con 19,53%, y las dos ceden terreno. Mars, colíder mundial, no llega a 5% en ninguna de las dos especies a través de Masterfoods, aunque su marca veterinaria Royal Canin opera como una sociedad aparte.
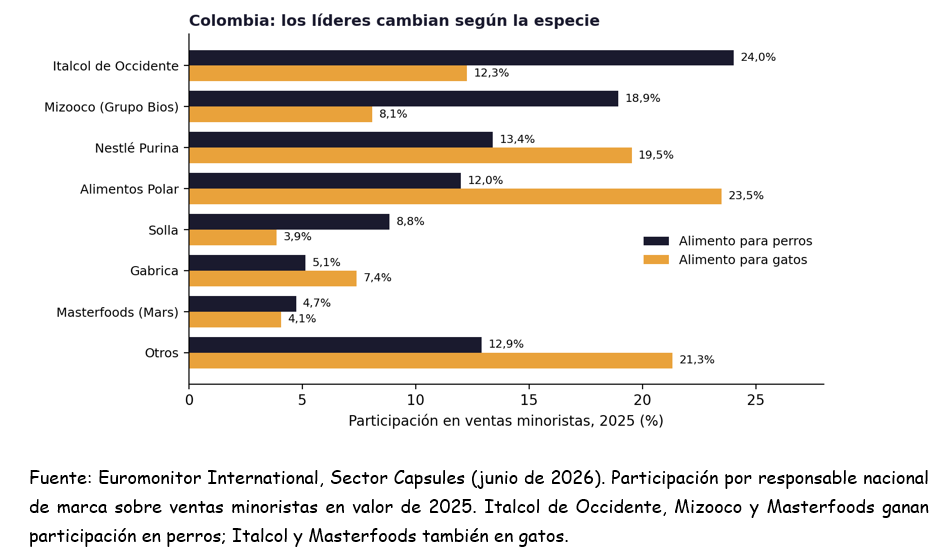
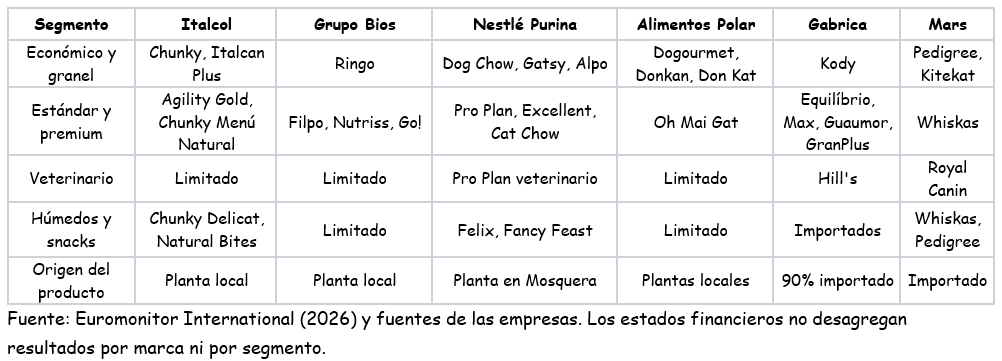
Quién compite en Colombia
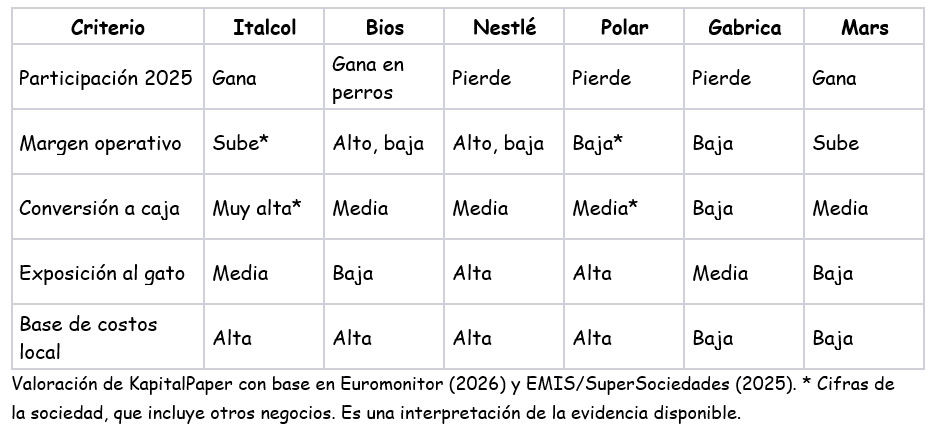
La pregunta en el mercado colombiano es quién está convirtiendo esa posición en dinero. Los estados financieros de 2025 reportados a la Superintendencia de Sociedades permiten leerlo con tres filtros: crecimiento de las ventas, margen y caja producida por la operación.
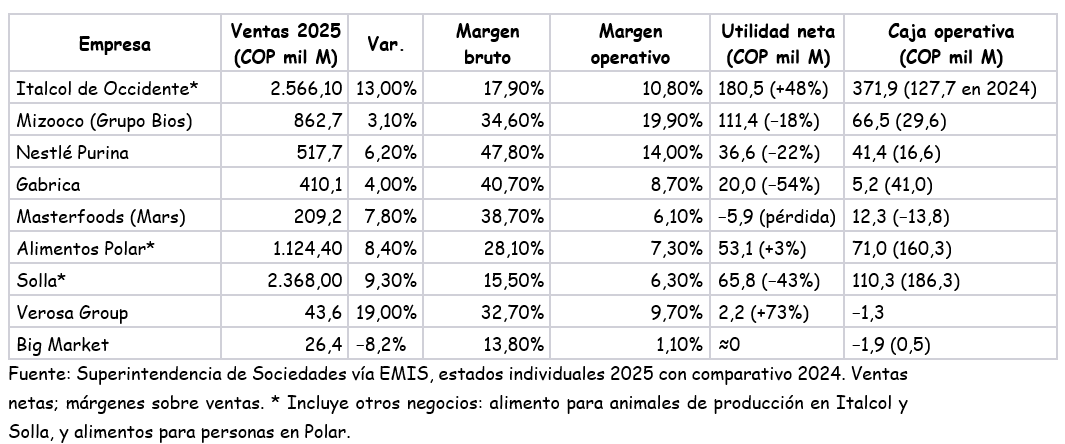
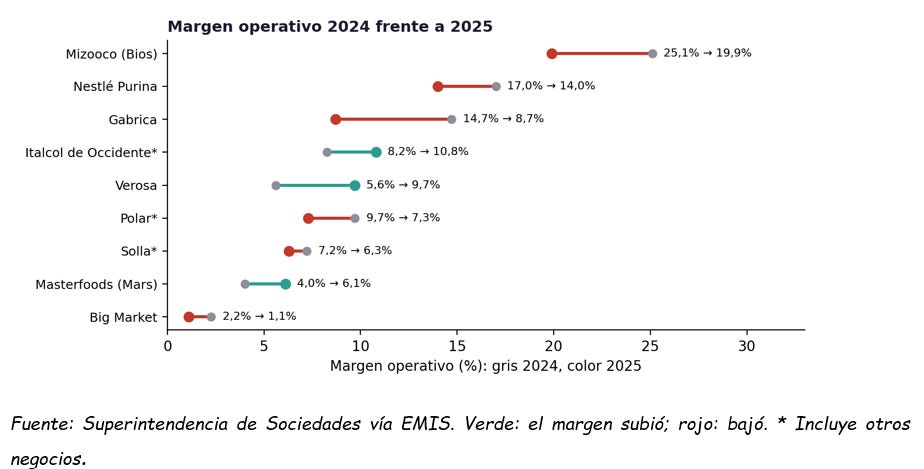
En márgenes, 2025 fue un año de retroceso. Los costos subieron más rápido que los precios que el consumidor estaba dispuesto a pagar: Mizooco perdió cinco puntos de margen operativo, Gabrica seis y Nestlé Purina tres. Italcol de Occidente, Masterfoods y Verosa fueron las excepciones.
Italcol de Occidente mejoró en los tres filtros. Sus ventas netas crecieron 13%, hasta 2,57 billones de pesos. El margen operativo subió de 8,3% a 10,8% y la utilidad neta aumentó 48%, hasta 180.500 millones. La caja generada por la operación casi se triplicó, de 127.700 a 371.900 millones, con inventarios y cartera más bajos pese a vender más, y los pasivos cayeron 25%. Su portafolio va de Chunky, económico, a Agility Gold, premium, y es la única entre las líderes del mercado que gana cuota en perros y gatos a la vez. Una salvedad: la sociedad también vende alimento para aves, cerdos y ganado, y sus estados no permiten aislar cuánto de la mejora proviene de mascotas ni descartar el efecto de insumos y precios.
Mizooco es el negocio de mascotas más rentable entre los que reportan cifras. Vendió 862.700 millones de pesos, con un margen operativo de 19,9% y uno neto de 12,9%. En 2024 esos márgenes eran de 25,1% y 16,2%. Las ventas crecieron 3,1%, por debajo de la inflación, y la cartera de cierre aumentó cerca de 75%, de modo que el crecimiento exige hoy más financiación. En gatos, su marca Mirringo pierde cuota.
Nestlé Purina tiene el portafolio más amplio entre los competidores analizados, desde Dog Chow hasta Pro Plan veterinario y los húmedos Felix y Fancy Feast, y una planta en Mosquera que exporta a la región andina. Conservó un margen operativo de 14%, tres puntos menos que en 2024, y su utilidad cayó 22%. Pagó dividendos por 46.900 millones, por encima de los 41.400 millones que generó su operación, mientras su deuda neta subía 34%. Cede cuota en ambas especies y sus ventas de 2025 igualan las de 2023 en pesos corrientes, una caída real cercana a 9%.
Masterfoods, importador de Pedigree y Whiskas, perdió 5.900 millones, pero antes de impuestos ganó 7.600 millones; un gasto tributario de 13.500 millones, aún sin explicar, borró ese resultado. Su margen operativo subió de 4% a 6,1% y gana participación en perros y gatos desde una base pequeña. Alimentos Polar, líder en gatos, redujo su margen operativo de 9,7% a 7,3%, en cuentas que también incluyen alimentos para personas.
El diagnóstico del comprador que hace Gabrica coincide con las cifras de Euromonitor sobre el avance del gato, y su portafolio va desde Hill’s veterinario hasta Kody, una línea económica. Sus ventas crecieron 4%, hasta 410.100 millones, pero el margen operativo cayó de 14,7% a 8,7%, la utilidad neta 54% y la caja operativa 87%. Sus gastos operativos subieron 17% mientras el beneficio bruto bajaba, y pierde cuota en ambas especies. El crecimiento cercano a 14% que su director comercial citó públicamente no coincide con el 4% de los estados de la sociedad colombiana.
Entre los importadores pequeños, Verosa Group elevó sus ventas 19% y su margen operativo a 9,7%, con ayuda probable de un peso más fuerte que abarató sus compras en dólares, pero consumió 1.300 millones de pesos en la operación porque inventarios y cartera absorbieron más que su utilidad.
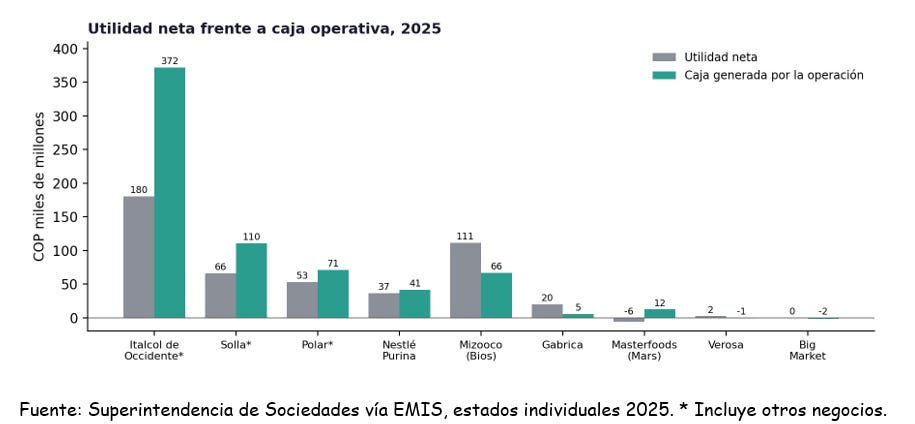
La caja separa a quienes convierten la utilidad en dinero de quienes deben financiar su crecimiento. Italcol de Occidente generó en la operación el doble de lo que ganó. Gabrica produjo apenas una cuarta parte de su utilidad en caja, y los dos importadores pequeños consumieron efectivo.
Las estrategias también difieren en los segmentos que atiende cada empresa. Italcol y Grupo Bios compiten con fabricación local y escaleras de marcas que van de lo económico al premium. Nestlé Purina, Mars con Royal Canin y Gabrica con Hill’s tienen presencia fuerte en el canal veterinario. Polar concentra su fuerza en el gato de precio medio y bajo.
Canal y entorno
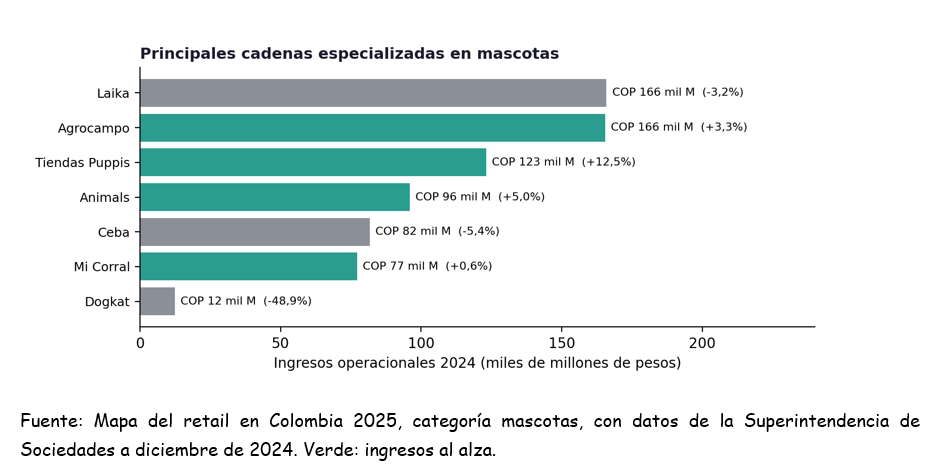
La tienda especializada enfrenta la misma prueba con otro modelo económico. Las siete cadenas del Mapa del Retail facturaron 721.871 millones en 2024 y perdieron en conjunto 10.153 millones. Laika, la más grande, perdió 8.878 millones; Puppis, la que más creció, 2.207 millones; Agrocampo ganó 3.713 millones. Cada pedido debe cubrir surtido, entrega, personal y financiación.
El entorno macroeconómico de 2026 añade presión al sector. El alimento para mascotas figuró entre los bienes que empujaron la inflación de abril, que llegó a 5,68%, y BBVA Research proyecta cerca de 6,5% al cierre del año. Gabrica importa cerca del 90% de lo que vende, la mayor parte desde Estados Unidos con arancel cero, y queda expuesta al tipo de cambio.
Para un fabricante, el paquete pequeño tiene un costo que la mayoría de los consumidores no ve: más empaque y más entregas por cada kilo vendido. El gato exige alimento húmedo y formulaciones específicas que requieren capacidad técnica y escala, y un canal digital solo suma si la recompra paga el costo de atender cada pedido.
La tesis de KapitalPaper: El papel de la mascota ha cambiado radicalmente de aquello que observó Veblen al inicio del Siglo XX, hoy la mascota es un integrante de hogares más pequeños, con menos hijos y presupuestos ajustados, y su comida se compra con la misma frecuencia y el mismo cálculo que el resto de la canasta familiar. Por eso el mercado colombiano premia la disciplina operativa por encima del diagnóstico comercial. En efecto, el hogar exige calidad de familia a precio de canasta, en paquetes que se ajusten a su flujo de caja. Veblen relegó al gato por útil y por independiente, pero un siglo después, esa misma practicidad, que lo acomoda a la vivienda pequeña y a la vida urbana, lo convierte en el motor del crecimiento. Italcol de Occidente fue en 2025 la empresa que mejor respondió a esa exigencia. Mizooco tiene la rentabilidad, pero le falta fuerza en gatos. Purina tiene la plataforma y está pagando con participación la defensa de su precio. Gabrica leyó bien al comprador y todavía no encuentra cómo atenderlo con margen. El próximo ciclo lo ganará la empresa que trate el alimento de la mascota como lo trata el hogar colombiano: un gasto de familia que tiene que rendir.
Análisis y elaboración de KapitalPaper.
Fuentes: Euromonitor International, Sector Capsules de alimento para perros, gatos y otras mascotas en Colombia (junio de 2026) y ventas minoristas mundiales citadas por Agriculture and Agri-Food Canada (mayo de 2026); Superintendencia de Sociedades vía EMIS, estados individuales 2025; Mordor Intelligence, Global Dry Pet Food Market (2026); Mapa del retail en Colombia 2025, categoría mascotas; Portafolio, entrevista a Rafael Arévalo (3 de marzo de 2026); BBVA Research (11 de mayo de 2026); DANE, NielsenIQ y Kantar Worldpanel; Thorstein Veblen, The Theory of the Leisure Class: An Economic Study of Institutions (Nueva York, Macmillan, 1899), cap. VI, “Pecuniary Canons of Taste”; Keith Thomas, Man and the Natural World (1983); Yi-Fu Tuan, Dominance and Affection: The Making of Pets (1984); James Serpell, In the Company of Animals (1986); Harriet Ritvo, The Animal Estate (1987); Donna Haraway, The Companion Species Manifesto (2003); Leslie Irvine y Laurent Cilia, More-than-human families, Sociology Compass (2017); APPA, National Pet Owners Survey (2024); DANE, Estadísticas Vitales 2025 (septiembre de 2026); Ley 1774 de 2016; Corte Suprema de Justicia, STC1926-2023.
Notas: las cuotas son ventas minoristas en valor de 2025; los volúmenes de 2026 son estimaciones. Los estados de Italcol de Occidente y Alimentos Polar incluyen otros negocios. Las conclusiones son interpretaciones de la evidencia disponible y no constituyen recomendación de inversión.
Muy buen análisis. Gracias.