

Lo que importa hoy, en cinco minutos.
Con el crédito caro, la caja propia decide quién ejecuta
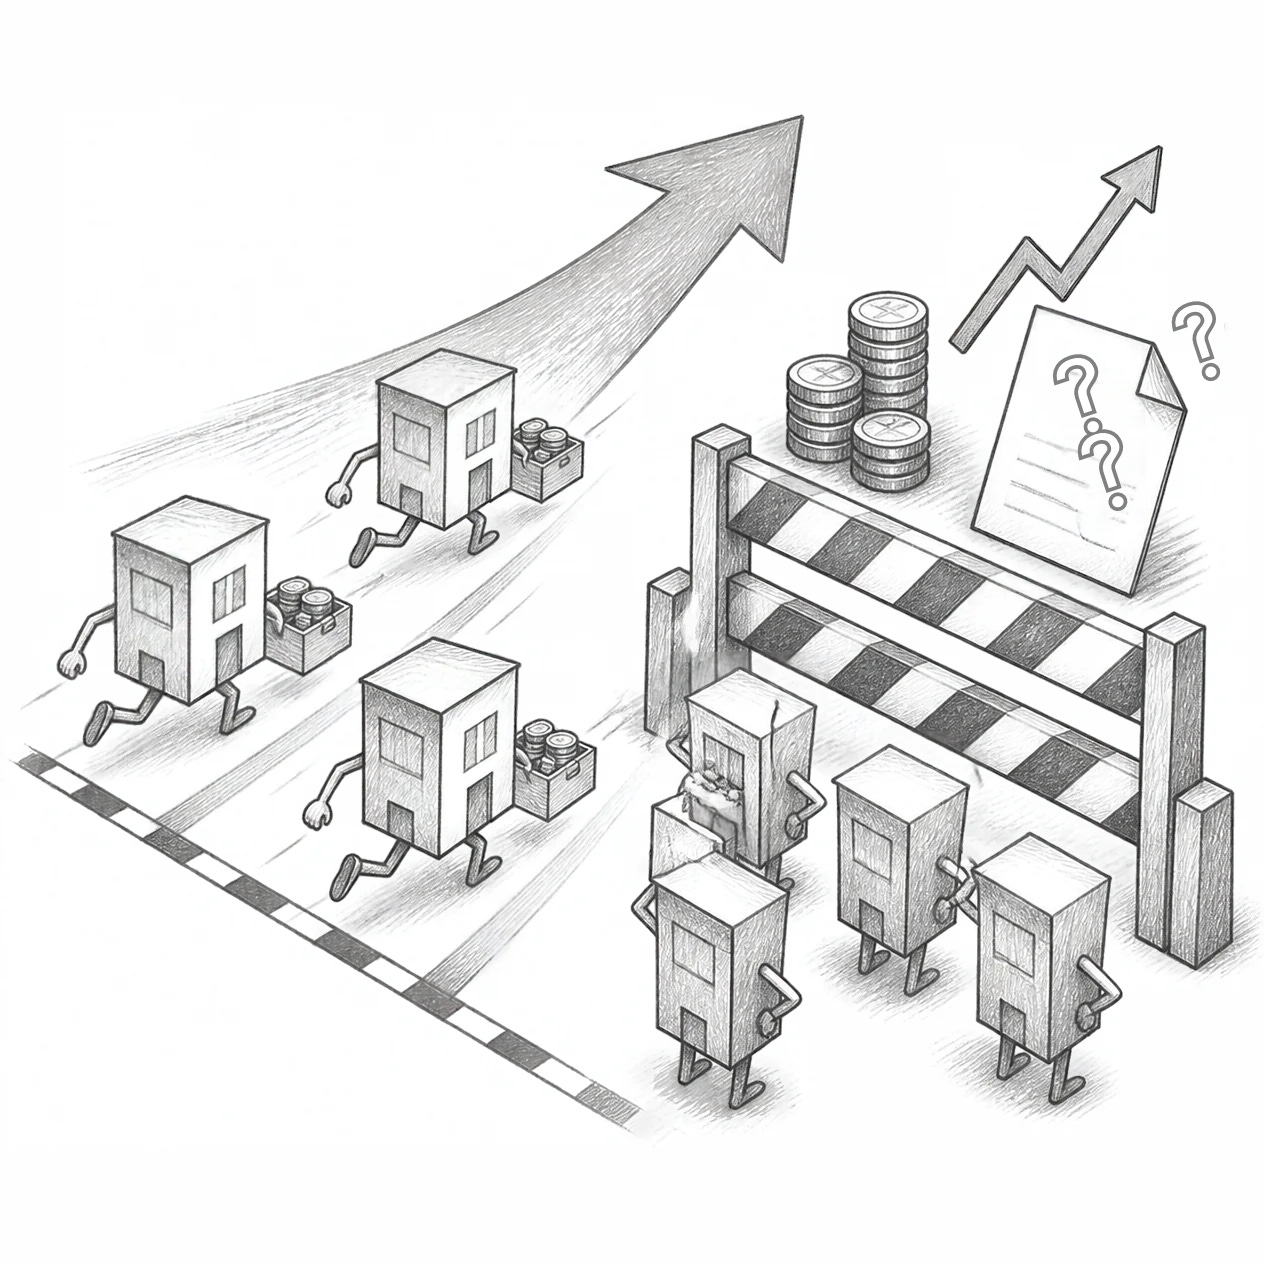
El jueves dejó dos tipos de empresa en el panorama. Las que tienen caja propia se mueven: Grupo Argos tiene aprobado un dividendo extraordinario de su filial de concesiones y Nutresa cierra otra compra en Venezuela. Las que dependen del regulador o del crédito están a la esperan: la Superintendencia de Industria y Comercio pidió cuentas a nueve térmicas, el comercio formal obtuvo la promesa de revisar los impuestos de Temu, Shein y Amazon, y el Banco de la República llega a su decisión hoy con el mercado esperando una nueva alza.
La SIC abre un frente de competencia en la controversia de las térmicas
La Superintendencia de Industria y Comercio requirió información a nueve generadoras térmicas por posibles incumplimientos en la entrega de energía durante El Niño. La revisión se hace desde el régimen de libre competencia y se suma al frente que abrió el presidente al pedir a la Superintendencia de Servicios Públicos que investigara a las generadoras.
La actuación está a cargo de la Delegatura para la Protección de la Competencia y busca identificar conductas que puedan comprometer la competencia en el mercado eléctrico.
La SIC no identificó a las nueve compañías ni precisó las obligaciones presuntamente incumplidas, los periodos revisados o las cantidades de energía involucradas, y aclaró que el requerimiento no implica que las empresas hayan cometido infracciones. Las cifras ubican la brecha que origina la controversia. XM estima que el sistema necesita cerca de 100 GWh/día de generación térmica, y a mediados de octubre registraba 82,8 GWh/día. Los compromisos de energía firme de los generadores suman 118 GWh al día, por encima de esa necesidad, y de ahí surge la pregunta oficial sobre por qué la entrega efectiva queda por debajo.
El componente político viene del presidente De la Espriella, que pidió investigar a las térmicas por posibles incumplimientos pese a que reciben el cargo por confiabilidad.
La importancia del requerimiento está en la perspectiva desde la cual interviene la SIC. Hasta ahora, la controversia se había concentrado en la regulación y apuntaba a si la remuneración establecida por la CREG permite a las térmicas generar en las condiciones exigidas. La autoridad de competencia introduce una dimensión distinta y se refiere a determinar si existen conductas empresariales que puedan afectar el funcionamiento competitivo del mercado eléctrico.
No hay información pública suficiente para atribuir a alguna compañía una restricción deliberada de oferta. Andeg sostiene que las reglas de remuneración pueden obligar a operar con pérdidas, mientras la SIC todavía no identifica las empresas requeridas ni anuncia conclusiones.
Redacción KapitalPaper
Grupo Argos convierte Odinsa en fuente de caja para recomprar acciones o crecer
La asamblea de Odinsa aprobó un dividendo extraordinario de $183.107 millones, casi en su totalidad para Grupo Argos. Sumado a la desinversión de los centros comerciales de Pactia, el holding asegura cerca de $440.000 millones de flujo en 2026 sin endeudarse. Lo interesante de la decisión está en el destino de esos recursos entre recompra de acciones y nuevas inversiones, y si alguna parte se orienta a la puja por Vanti.
El dividendo equivale a $934 por acción y se pagará en dinero y en una sola cuota durante 2026. Grupo Argos, dueño de 99,9% de las acciones en circulación de Odinsa, dijo que lo usará para reforzar liquidez y evaluar alternativas como la recompra de acciones y nuevas oportunidades de crecimiento. La distribución llega después de las operaciones financieras de Odinsa en la concesión Pacífico 2 y en Opain, concesionaria de El Dorado. Felipe Aristizábal, CFO del grupo, enmarcó el pago en la estrategia ACE y en una mayor transferencia de caja de los negocios hacia el holding. Odinsa conservará alrededor de $1,3 billones en reservas ocasionales para futuras distribuciones.
El dividendo de Odinsa importa menos como distribución extraordinaria que como parte de la estrategia de asignación de capital de Grupo Argos. La compañía ya había anunciado, mediante ACE 1.0, un programa de recompra de acciones por $500.000 millones en doce meses, mientras mantiene abiertas oportunidades de inversión en nuevos activos.
La primera oferta de recompra adjudicó $39.222 millones frente a un cupo de hasta $100.000 millones. El resultado muestra que la operación utilizó menos de 40 % del monto previsto, aunque no permite establecer por sí solo las razones de la menor participación de vendedores.
Los recursos procedentes de Odinsa y Pactia fortalecen la capacidad del holding para ejecutar su estrategia sin recurrir necesariamente a nuevo endeudamiento. La pregunta es cómo distribuirá ese capital entre recomprar acciones y adquirir activos. Vanti aparece como una oportunidad potencial, pero no existe confirmación de que los dividendos estén destinados a financiar una oferta. El criterio que permitirá evaluar la decisión será el retorno esperado de cada alternativa frente a su costo y riesgo.
Redacción KapitalPaper
Nutresa toma el control de Tío Rico y consolida su apuesta en helados
Grupo Nutresa completó la compra de 100% de Industrias Tío Rico, empresa venezolana de helados, y asumió formalmente su control. La operación se suma a Mimo’s en Colombia y a los acuerdos por La Universal y Presto, y refuerza un segmento donde el grupo viene ganando escala. El desarrollo de estas decisiones invita a seguir el cierre de la compra de Presto, todavía sujeto a condiciones, y la ejecución de la estrategia declarada en Venezuela, Ecuador, México y Estados Unidos.
Nutresa, controlada por el Grupo Gilinski, completó la compra de la totalidad de las acciones de Industrias Tío Rico C.A. y asumió su control. La operación se suma a la adquisición de Mimo’s, cuyo cierre se concretó en el primer semestre, y ambas refuerzan la presencia del grupo en helados. La compra de Presto, todavía pendiente de cierre según el último anuncio, se hace a través de la filial IRCC y contempla mantener restaurantes, marcas y trabajadores. Jaime Gilinski ha dicho que la expansión del grupo prioriza Venezuela, Ecuador, México y Estados Unidos, con foco en helados y nuevas adquisiciones.
Tío Rico es una pieza adicional de la estrategia de expansión que Nutresa viene ejecutando mediante adquisiciones. Después de incorporar Mimo’s en Colombia, el grupo amplía su presencia en helados con una compañía establecida en Venezuela, un mercado que conoce y en el que mantiene experiencia comercial.
El precio aproximado de US$30 millones divulgado por medios debe examinarse junto con los activos adquiridos, las ventas, la rentabilidad y las necesidades de inversión de Tío Rico. Sin esos datos, no es posible determinar si Nutresa compró a una valoración atractiva ni cuánto del precio responde al riesgo venezolano.
Para sus competidores, la adquisición puede representar una mayor escala regional y nuevas posibilidades de integración productiva y comercial. Para los accionistas de Nutresa, el resultado dependerá de la capacidad de convertir esa escala en márgenes y flujos de caja. La experiencia histórica del grupo en Venezuela recuerda que el potencial de crecimiento debe evaluarse junto con los riesgos económicos, cambiarios y regulatorios del mercado
Redacción KapitalPaper
Congreso de FENALCO: La promesa de “nivelar la cancha” divide a la industria y al comercio
El ministro de Comercio, Mauricio Gómez Amín, dijo ante Fenalco que revisará el arancel de 40% a las confecciones y que la ley de ajuste fiscal revisará la tributación de Temu, Shein y Amazon; la ANDI rechazó eliminar el arancel. Las dos medidas tienen ganadores opuestos dentro del empresariado: de un lado, comerciantes e importadores de vestuario; del otro, confeccionistas nacionales.
Jaime Alberto Cabal, presidente de Fenalco, pidió derogar el gravamen el miércoles 28 durante Góndola 2026, en Cartagena. Según el gremio, la medida no fortaleció la competitividad, afectó el mercado del vestuario e incentivó el contrabando. El ministro respondió que se sentarán a revisar el tema y que, si hay que derogarlo, se derogará de inmediato, sin anunciar decisión ni fecha. Bruce Mac Master, presidente saliente de la ANDI, calificó la solicitud como “profundamente inconsciente con la industria de confecciones del país”. Sostuvo que el arancel compensa la competencia desleal que enfrentan productores y trabajadores, y pidió tratarlo como una decisión de política industrial.
El gravamen fue fijado por el Decreto 2598 de 2022, rige desde el 7 de enero de 2023 y grava con 40% las prendas de los capítulos 61 y 62 importadas bajo el tratamiento de nación más favorecida, sin tocar las preferencias de los acuerdos comerciales vigentes; el decreto prevé una revisión anual. Sobre las plataformas, el Gobierno no ha precisado medidas. La Cámara Colombiana de Comercio Electrónico estima que el país podría dejar de recaudar cerca de un billón de pesos por IVA, y Arturo Calle atribuye a esa competencia la pérdida de cerca de 2.000 empleos en su compañía.
El Gobierno respondió a dos demandas empresariales que requieren instrumentos distintos y cuyos efectos tampoco coinciden. La revisión del arancel a las confecciones puede adelantarse mediante una modificación normativa del Ejecutivo; los cambios tributarios anunciados para las plataformas internacionales dependerán de las disposiciones concretas que se propongan y de su trámite legal.
Reducir el arancel puede abaratar las importaciones de prendas sujetas al gravamen, pero también disminuir la protección de los fabricantes nacionales frente a esos productos. Modificar la tributación de compras internacionales de bajo valor podría reducir algunas diferencias competitivas entre canales, aunque el efecto dependerá del diseño de la medida.
Para el comercio formal y la industria de confecciones, la cuestión central será cuál decisión adopta primero el Gobierno y en qué condiciones. También existe una tensión fiscal: reducir un arancel puede afectar ingresos aduaneros mientras el Ejecutivo busca mayores recursos. Sin información pública suficiente sobre el recaudo atribuible a ese gravamen, todavía no es posible cuantificar el efecto. El orden de las decisiones revelará qué intereses empresariales reciben prioridad efectiva y cuáles continúan esperando una solución.
Redacción KapitalPaper
El Brief
Las noticias que entregamos este viernes muestran un mercado empresarial con capacidades de decisión diferentes. Los grupos que disponen de liquidez y activos capaces de generar caja pueden ejecutar operaciones sin depender inmediatamente de nuevo crédito. Grupo Argos convierte recursos de su negocio de concesiones en capacidad financiera para el holding, mientras Nutresa completa una adquisición en Venezuela y continúa ampliando su presencia regional.
Otras empresas enfrentan decisiones que no controlan. Las generadoras térmicas esperan claridad sobre las reglas de remuneración y deberán responder los requerimientos de la autoridad de competencia. Los comerciantes y confeccionistas aguardan definiciones tributarias y arancelarias que pueden modificar sus costos y condiciones de competencia. Al mismo tiempo, las empresas que necesitan financiación llegan a la decisión de tasas del Banco de la República con una referencia de política monetaria del 12,25 %.
El costo del capital conecta estos escenarios, pero no los explica por completo. Disponer de liquidez propia permite ejecutar inversiones sin asumir inmediatamente nuevas obligaciones financieras. Esa ventaja adquiere importancia cuando el crédito es costoso y las condiciones regulatorias dificultan proyectar ingresos y márgenes. Sin embargo, el valor de una adquisición o de una recompra de acciones seguirá dependiendo del rendimiento que produzca el capital comprometido.
La diferencia aparece en las decisiones de esta semana. Grupo Argos espera recibir cerca de $440.000 millones de flujos asociados con Odinsa y Pactia durante 2026. Nutresa incorpora una compañía venezolana a su negocio de helados. En ambos casos, la capacidad de invertir se apoya en estructuras empresariales y recursos que otras compañías no necesariamente tienen disponibles. Esto plantea una pregunta sobre la competencia futura: si las condiciones financieras permanecen exigentes, ¿qué proporción de las oportunidades de adquisición y expansión terminará concentrándose en empresas con mayor liquidez y acceso al capital?
No contamos todavía con información suficiente para establecer cuántas empresas medianas están aplazando inversiones por el costo del crédito. Esa es una diferencia importante entre una hipótesis editorial y un fenómeno demostrado, y merece seguimiento.
La pregunta que deja la semana mira hacia 2027: ¿llegarán las condiciones fiscales, regulatorias y financieras necesarias para que más empresas recuperen su capacidad de invertir, o seguirán siendo los grupos con mayor liquidez quienes definan buena parte de las adquisiciones y expansiones empresariales?
La agenda por seguir. Decisión de tasas del Banco de la República el viernes 30 de octubre; publicación de los indicadores laborales del DANE, según su calendario oficial; presentación y contenido de la anunciada Ley de Ajuste Fiscal; integración operativa prevista de DAVIbank en Davivienda el 1 de noviembre; seguimiento al debate de control político sobre Ecopetrol anunciado para el 4 de noviembre; resultados del tercer trimestre de Ecopetrol previstos para el 10 de noviembre; y elección de la nueva presidencia de la ANDI, pendiente de confirmación oficial.