

Lo que importa hoy, en cinco minutos.
Alicorp compra una plataforma regional rentable en operación, pero todavía deficitaria en Colombia
Alicorp completó la adquisición del negocio latinoamericano de Flora Food Group, excluidos México y Brasil, por un valor empresarial aproximado de US$150,5 millones. La operación incorpora 19 marcas y una planta en Cali. El grupo peruano adquiere marcas posicionadas en margarinas y untables, junto con una estructura industrial y comercial que opera en varios mercados latinoamericanos. En Colombia, el negocio recuperó su EBITDA en 2025, aunque continuó registrando pérdidas netas.
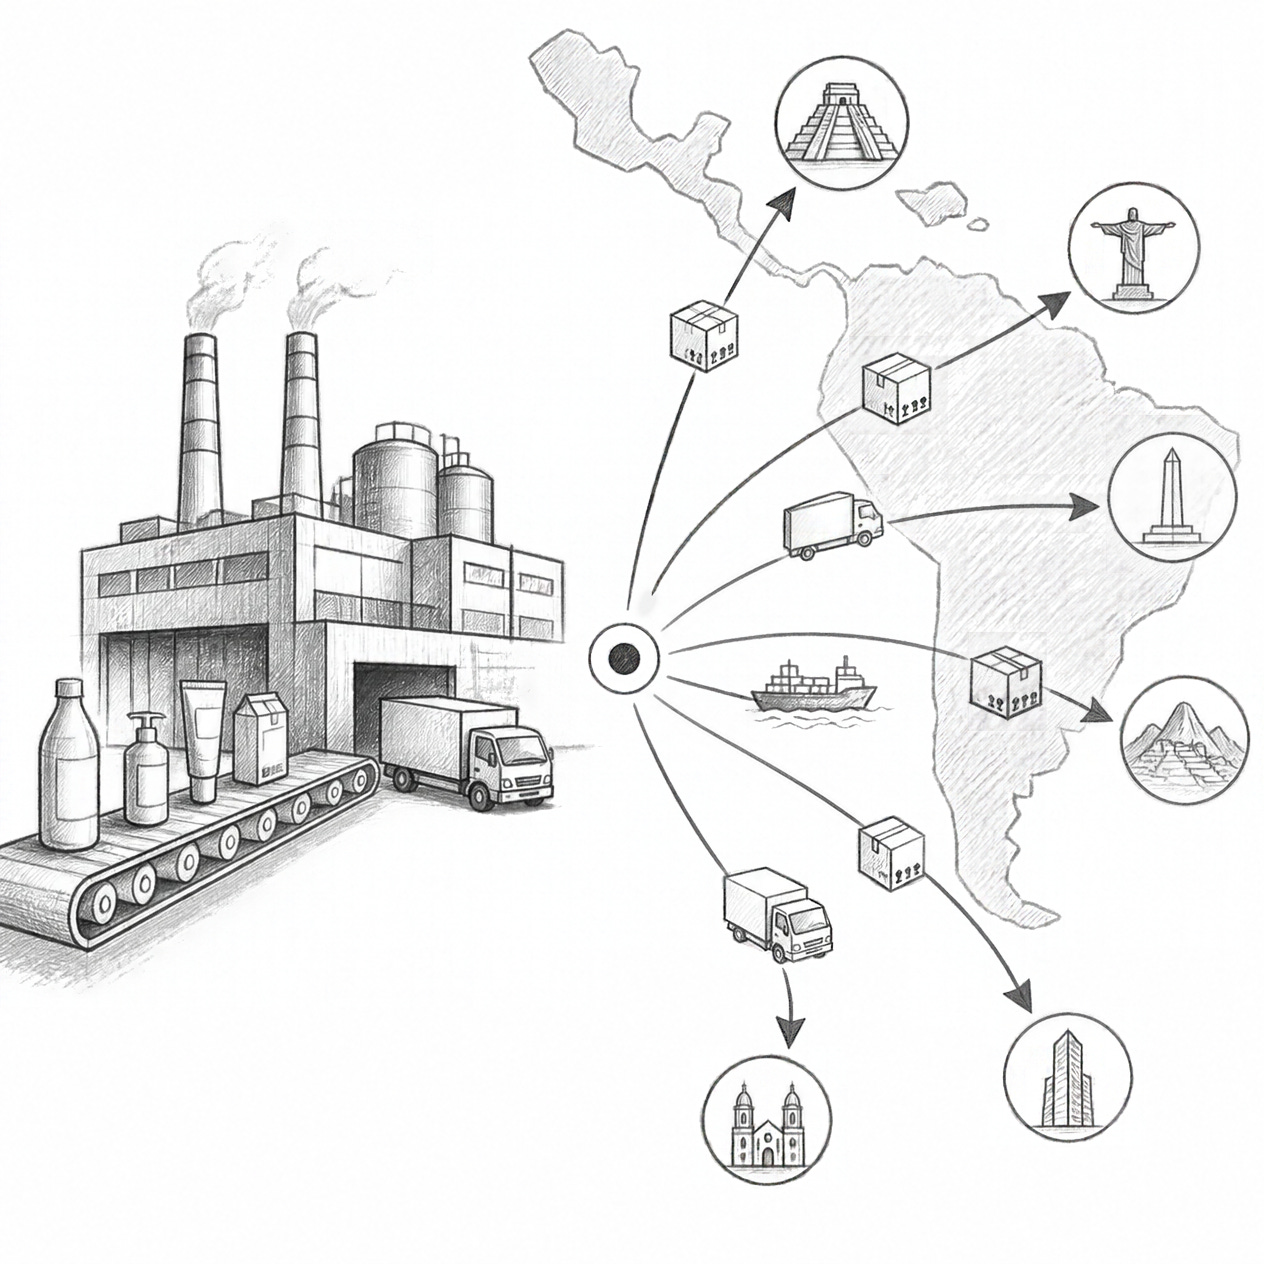
Alicorp cerró el 2 de noviembre la compra de las operaciones regionales de Flora Food Group, que incluyen marcas como Rama en Colombia, Bonella y Dorina en Ecuador, La Danesa en Perú y La Perfecta en Panamá. El negocio adquirido generaba ingresos regionales estimados de US$110 millones en 2025, según la presentación de Alicorp a inversionistas. La operación se suma a la adquisición del negocio colombiano de cuidado del hogar de Unilever, completada en agosto por aproximadamente US$158 millones.
Los estados financieros de C.I. Flora Food Colombia revelan una recuperación operativa importante. Aunque sus ventas netas disminuyeron de $200.527 millones en 2023 a $160.016 millones en 2025, el EBITDA pasó de una pérdida de $4.300 millones a una generación positiva de $11.330 millones. El margen bruto aumentó de 2,9% a 14,0%. Sin embargo, la empresa cerró 2025 con pérdidas netas de $9.673 millones, afectadas por un resultado financiero negativo de $20.897 millones. Su situación de liquidez también exige atención: los pasivos corrientes superaban ampliamente los activos corrientes.
La planta de Cali aporta una capacidad exportadora existente. En 2025, Flora Food Colombia exportó US$11,32 millones, de los cuales el 84,9% se dirigió a Ecuador y el 13,1% a Perú. La adquisición incorpora, por tanto, una estructura industrial que ya abastecía mercados regionales y que Alicorp pretende integrar a su red comercial.
La adquisición plantea una tesis industrial concreta: Alicorp está comprando marcas con reconocimiento y una operación que recuperó su rentabilidad antes de resolver sus pérdidas financieras. El atractivo de la compra dependerá de cuánto valor pueda obtener de la escala regional, la capacidad instalada en Cali y la integración de canales de distribución.
En Colombia, Rama ya tenía presencia en el mercado de margarinas y esparcibles. La documentación divulgada durante el trámite ante la SIC sitúa la participación en esa categoría ligeramente por encima del 20%, aunque no permite establecer una cuota exacta ni proyectar su variación. Además, las partes señalaron que no existían traslapes horizontales relevantes entre sus negocios colombianos. La adquisición cambia principalmente la capacidad del propietario para competir y financiar el crecimiento de la marca.
El resultado deberá medirse en tres indicadores: recuperación de ventas, sostenibilidad del margen EBITDA y diversificación de las exportaciones desde Cali. Si Alicorp logra incrementar los volúmenes regionales sin deteriorar los márgenes, habrá convertido una operación con pérdidas netas en una plataforma industrial de mayor escala. Si las ventas siguen cayendo y los costos financieros continúan absorbiendo el resultado operativo, la integración enfrentará dificultades para generar el retorno esperado.
Redacción KapitalPaper
La contingencia de SPEC termina, pero el riesgo de suministro permanece
El Gobierno levantó el racionamiento programado de gas natural después de recuperar la capacidad operativa de la terminal SPEC LNG en Cartagena. La interrupción evidenció la exposición de industrias y generadores térmicos a fallas en infraestructura de importación.
El Ministerio de Minas y Energía anunció el 1 de noviembre el levantamiento de la limitación programada de gas natural, vigente hasta las 23:59 del 31 de octubre, mediante la Resolución 40596 de 2026. La medida se produjo tras concluir anticipadamente los trabajos correctivos en SPEC LNG. El 27 de octubre, la contingencia había obligado a establecer prioridades de abastecimiento y a operar la terminal con una capacidad máxima de regasificación de 400 millones de pies cúbicos diarios. Durante la restricción se protegió el suministro de la demanda esencial.
La recuperación de SPEC devuelve normalidad operativa al mercado, pero la contingencia deja una advertencia para compradores industriales y generadores térmicos: la seguridad de suministro depende también de la confiabilidad de los puntos de importación. Para empresas con procesos continuos, esta experiencia justifica revisar contratos, cláusulas de interrupción, combustibles alternativos y costos de respaldo. La capacidad de respuesta ante una nueva falla será tan importante como el precio contratado. La normalización actual ofrece tiempo para preparar esas decisiones.
Redacción KapitalPaper
El valor de las adquisiciones crece 59%, pero Colombia cierra menos negocios
El mercado colombiano de fusiones y adquisiciones registró 164 transacciones por US$11.462 millones hasta septiembre de 2026, según TTR Data. El valor aumentó 59%, mientras el número de operaciones cayó 20%. El crecimiento del capital movilizado está acompañado de una reducción en la cantidad de negocios. Para empresarios que consideran vender, la diferencia obliga a examinar qué activos están atrayendo compradores y en qué condiciones se cierran las operaciones.
El informe de TTR Data del tercer trimestre de 2026 revela una divergencia significativa en el mercado colombiano. Mientras el número de fusiones y adquisiciones disminuyó 20%, su valor agregado aumentó 59%. En Private Equity, 17 transacciones fueron registradas, pero solo dos con valores divulgados sumaron US$2.621 millones. En adquisiciones de activos, ocho operaciones con precio conocido alcanzaron US$2.362 millones. Estas cifras muestran cuánto pueden influir unas pocas transacciones en el valor reportado.
Una de las operaciones destacadas fue la adquisición por Macquarie Asset Management del negocio de torres de telecomunicaciones de IHS Towers en Brasil y Colombia, valorada en aproximadamente US$685 millones. La plataforma, ahora denominada Vértis Torres, administra más de 8.700 torres en Brasil y 250 en Colombia. Su estrategia se concentra en infraestructura compartida, expansión de redes y optimización operativa mediante datos e inteligencia artificial.
Los resultados de TTR Data plantean una pregunta sobre la confianza inversionista en Colombia. Hasta septiembre, el valor de las fusiones y adquisiciones aumentó 59%, mientras el número de operaciones disminuyó 20%. La divergencia indica que el capital sigue participando en adquisiciones de gran tamaño, aunque la actividad transaccional es menor.
La adquisición por US$685 millones del negocio de torres de IHS Towers en Brasil y Colombia por Macquarie Asset Management ilustra el atractivo de determinadas plataformas regionales de infraestructura. Pero el precio corresponde a activos en dos países y no permite medir cuánto capital se destinó específicamente a Colombia.
Para el empresariado colombiano, el factor decisivo será la previsibilidad de los flujos de caja y del costo de financiarlos. La situación fiscal, las condiciones de crédito y la estabilidad regulatoria influyen en las valoraciones que compradores y vendedores están dispuestos a aceptar. Pedro da Costa, responsable de M&A de Aon Latinoamérica, identifica precisamente el costo del capital, la previsibilidad de las reglas y la distancia entre expectativas de precio como los tres factores que pueden determinar la recuperación de las operaciones en 2027.
El dato que falta para evaluar una recuperación generalizada de la confianza es la evolución de las adquisiciones por tamaño y sector. Por ahora, la mayor actividad en valor se observa en operaciones como la compra de infraestructura de telecomunicaciones de IHS Towers por Macquarie, por US$685 millones. En contraste, las adquisiciones de activos registraron una caída del 47% en número de operaciones, pese a que su valor divulgado aumentó 403%. La diferencia es relevante para los empresarios colombianos: que un fondo internacional destine cientos de millones de dólares a infraestructura regional no significa que hayan mejorado las condiciones para vender una empresa industrial, comercial o de servicios de tamaño medio.
Redacción KapitalPaper
Juan Valdez inicia una nueva etapa directiva con la expansión internacional en el centro
Luis Guillermo Quintero Martínez asume este 3 de noviembre la presidencia ejecutiva de Procafecol. El relevo llega en un momento en que la internacionalización y el desarrollo de marca son decisiones centrales para Juan Valdez.
La Junta Directiva de Procafecol designó a Luis Guillermo Quintero Martínez como presidente ejecutivo, con efecto a partir del 3 de noviembre de 2026. La compañía informó la decisión a la Superintendencia Financiera el 6 de octubre. Quintero cuenta con más de tres décadas de experiencia en dirección de negocios, desarrollo de marcas y experiencia del consumidor. Su nombramiento coincide con una etapa de expansión internacional de Juan Valdez y de búsqueda de mayor alcance comercial para el café colombiano.
La nueva administración tendrá que convertir el crecimiento de la marca en resultados sostenibles para Procafecol y su cadena de valor. La expansión internacional exige capital, distribución y una propuesta comercial adaptada a cada mercado. Para accionistas y aliados comerciales, las primeras decisiones de Quintero permitirán identificar si la prioridad estará en abrir nuevos mercados, fortalecer los existentes o mejorar la rentabilidad de la operación. El nombramiento por sí mismo todavía no permite concluir cuál será esa estrategia.
Redacción KapitalPaper
El Brief
Las cuatro noticias muestran un empresariado que opera con distintos grados de libertad. Alicorp dispone de escala regional para integrar marcas y capacidad industrial; los inversionistas en adquisiciones están concentrando recursos en operaciones de mayor tamaño; Procafecol inicia una transición directiva que deberá traducirse en decisiones comerciales concretas. Al mismo tiempo, la contingencia de SPEC recuerda que la infraestructura energética puede condicionar la ejecución de cualquier estrategia productiva.
El desafío está en identificar dónde conservar capacidad de inversión y dónde fortalecer sus mecanismos de protección. La expansión regional exige productividad y acceso a mercados; la continuidad industrial, seguridad de abastecimiento; y la atracción de capital, resultados verificables. El criterio de selección del capital se está haciendo más exigente, y las empresas deberán demostrar con cifras su capacidad para crecer y generar caja.