

Lo que importa hoy, en cinco minutos
Los últimos días han dejado una lectura clara sobre las estrategias de las grandes compañías colombianas para ampliar su acceso al capital, defender el valor de sus acciones y ganar mayor flexibilidad financiera. Al mismo tiempo, desde el otro lado del mercado, el Estado aumenta con fuerza sus necesidades de endeudamiento.
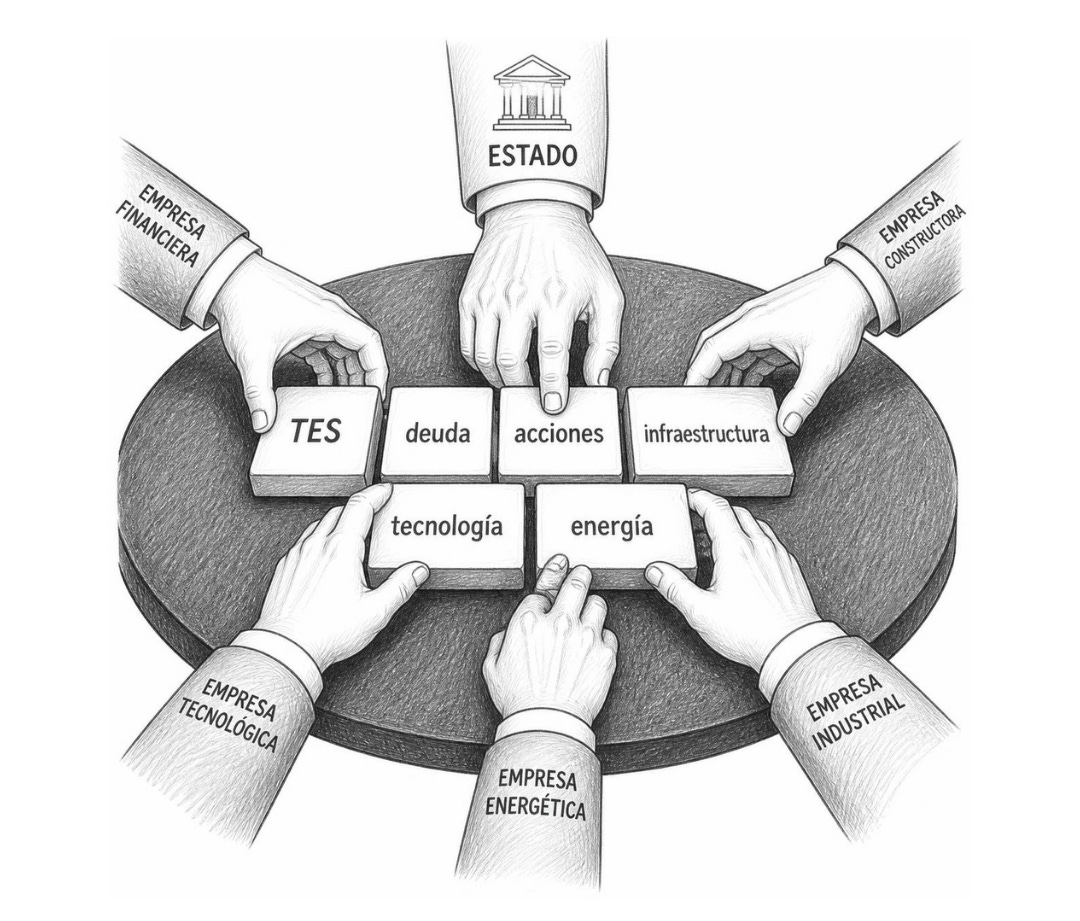
La coincidencia de estas dos demandas por capital empieza a producir una tensión que merece seguimiento. Mientras el sector privado busca utilizar los recursos con mayor eficiencia, el sector público necesita absorber una proporción creciente del ahorro disponible para financiarse. Para KapitalPaper, esta competencia por el capital articula buena parte de las noticias empresariales y financieras de los últimos días y obliga a observar una pregunta de fondo: quién podrá acceder a los recursos, a qué precio y qué hará con ellos para mantener o ampliar su posición competitiva.
Cuando el Estado y las empresas compiten por el mismo capital
GEB busca nuevos inversionistas, SURA destina $500.000 millones a recomprar sus acciones y el Gobierno amplía en $25 billones su capacidad de emitir TES. Tres movimientos distintos que revelan una misma disputa: quién capta el capital disponible y cuánto tendrá que pagar por él.
Entre el 9 y el 12 de septiembre coincidieron tres decisiones que, observadas de manera independiente, parecen responder a asuntos diferentes. Vistas en conjunto, muestran algo más interesante: el capital se está convirtiendo en una variable cada vez más estratégica tanto para las grandes compañías colombianas como para el Estado.
El primer movimiento viene del Grupo Energía Bogotá (GEB). El 11 de septiembre su Junta Directiva decidió convocar una Asamblea Extraordinaria para el próximo 28 de septiembre, en la que solicitará autorización para registrar la compañía ante la Securities and Exchange Commission (SEC) y avanzar hacia un eventual listado en una bolsa estadounidense mediante un programa de ADR (certificados negociables en Estados Unidos que representan acciones de una compañía extranjera). GEB busca ampliar su base de inversionistas, mejorar la liquidez de su acción y, eventualmente, disponer de una fuente adicional de capital para financiar su crecimiento. La decisión fue comunicada públicamente el 12 de septiembre.
La apuesta es más profunda que lograr que la acción pueda negociarse en otro mercado. GEB está intentando ampliar el universo de capital al que puede acudir. Para una compañía que necesita financiar infraestructura energética y continuar su expansión regional, reducir su dependencia exclusiva del mercado colombiano puede convertirse en una ventaja. Esto no significa que vaya a realizar inmediatamente una emisión de acciones en Estados Unidos, pero sí que está construyendo la infraestructura financiera para tener esa alternativa disponible.
El segundo movimiento ocurre dentro de Grupo SURA, pero en dirección diferente. El 10 de septiembre su Asamblea de Accionistas aprobó un programa para readquirir hasta $500.000 millones en acciones ordinarias y preferenciales, vigente hasta marzo de 2028. Para hacerlo posible, la compañía trasladó $363.223 millones de reservas ocasionales a la reserva de readquisición, que ya disponía de otros $136.776 millones. SURA presenta la decisión como una herramienta de asignación eficiente de capital y una expresión de confianza en el potencial de valorización de sus acciones.
En este caso no se trata de conseguir capital nuevo, sino de decidir dónde obtiene el capital existente su mejor retorno. Después de años en los que buena parte de la arquitectura del antiguo GEA estuvo asociada a preservar estructuras de propiedad y control, la discusión empieza a desplazarse hacia rentabilidad, valorización y eficiencia en la asignación de recursos.
Al mismo tiempo aparece un tercer participante: el Estado colombiano. Mediante el Decreto 1372 del 9 de septiembre, el Gobierno aumentó de $85,25 billones a $110,25 billones el monto máximo autorizado de TES Clase B que puede emitir durante 2026 para financiar apropiaciones del Presupuesto General de la Nación y operaciones de tesorería. Son $25 billones adicionales, cerca de 29% más que el cupo anterior. La precisión es importante: los $25 billones adicionales están autorizados, pero no significa que ya hayan sido colocados en el mercado.
Ahí aparece la tensión. Los TES compiten por los recursos administrados por bancos, fondos de pensiones, aseguradoras, fondos de inversión y otros inversionistas, agentes que también pueden destinar capital a bonos corporativos, acciones y proyectos empresariales. Si el Estado aumenta sus necesidades de financiación, deberá ofrecer condiciones suficientemente atractivas para conseguir compradores. Y mientras mayor sea el retorno que un inversionista pueda obtener prestándole al Gobierno, mayor puede ser también el retorno que exija para asumir riesgo empresarial.
Esto no significa que los $25 billones adicionales producirán automáticamente un encarecimiento del crédito. Dependerá de cuánto termine emitiéndose, de la demanda por TES, de la política monetaria y de la percepción de riesgo del país. Pero sí aumenta la importancia del costo de oportunidad del capital.
Y esa posible presión financiera coincide, en la actual coyuntura, con otra que puede resultar igualmente importante: la disponibilidad y el precio de la energía. El IDEAM informó el 10 de septiembre que El Niño continúa fortaleciéndose y estima una probabilidad del 75% de que sea el más intenso de los últimos 76 años y superior al 90% de que alcance una intensidad muy fuerte durante el último trimestre de 2026 y el primero de 2027.
Colombia llega además a este escenario dependiendo en mayor medida del gas importado. En enero de 2026, 182 GBTUD de los 849 GBTUD suministrados en promedio a la demanda nacional correspondieron a gas importado, equivalente al 21,4%. Si disminuyen los aportes hídricos y aumenta la necesidad de generación térmica, la disponibilidad de gas adquiere todavía mayor relevancia.
La combinación de factores cambia la discusión sobre eficiencia empresarial. Ser eficiente deja de significar simplemente reducir gastos. La ventaja estará en producir más ingreso y flujo de caja con cada peso de capital comprometido, asegurar anticipadamente los insumos críticos y conservar flexibilidad financiera suficiente para continuar invirtiendo cuando otros tengan que aplazar sus planes de expansión.
Esa diferencia puede terminar modificando las participaciones de mercado. Las compañías excesivamente dependientes de financiación de corto plazo, con alto consumo energético por unidad producida o sin protección sobre sus insumos críticos tendrán menos capacidad para absorber mayores costos sin trasladarlos a precios, reducir márgenes o frenar inversiones. En cambio, aquellas que hayan diversificado sus fuentes de financiación, mejorado productividad, protegido su abastecimiento y conservado capacidad para invertir podrán aprovechar el repliegue de competidores menos preparados.
La pregunta deja entonces de ser únicamente quién conseguirá capital y a qué precio. Para KapitalPaper, hay otra que puede resultar todavía más importante durante los próximos meses: ¿qué empresas colombianas serán capaces de convertir un capital más escaso y una energía más costosa en una ventaja competitiva?
Avianca financia lo que no puede dejar de gastar
Avianca consigue hasta US$300 millones para financiar mantenimiento de motores y preservar capacidad operativa sin consumir inmediatamente su propia caja.
El 8 de septiembre, Avianca anunció una estructura de financiación de hasta US$300 millones, gestionada a través de Citibank y respaldada por un seguro de crédito a la exportación administrado por la agencia brasileña ABGF. Los recursos financiarán trabajos de mantenimiento, reparación y revisión de los motores CFM56 de la aerolínea en las instalaciones de GE Aerospace en Brasil.
El mantenimiento pesado de motores es una necesidad que una aerolínea no puede aplazar sin afectar disponibilidad de flota y confiabilidad operativa. Financiarlo permite distribuir en el tiempo un desembolso intensivo en la caja y preservar liquidez para otras necesidades de operación, flota y crecimiento.
Avianca hace parte de Abra Group junto con GOL y Wamos, y el beneficio para el holding es indirecto: una de sus principales compañías mantiene mayor flexibilidad financiera mientras el grupo aprovecha la escala de sus aerolíneas para desarrollar eficiencias en flota, motores, mantenimiento y servicios. La financiación llega allí donde se necesita la capacidad operativa; la escala corporativa ayuda a construir un entorno de mayor poder negociador.
Lo interesante de este movimiento es su replicabilidad en compañías de ingeniería, construcción, logística o alquiler de maquinaria y equipos. En efecto, mantener la capacidad tecnológica que exige un cliente no necesariamente implica financiar cada renovación, mantenimiento o reemplazo exclusivamente con recursos propios. Estructurar financiación asociada a los activos puede permitir conservar liquidez sin sacrificar productividad.
Cuando la velocidad de ejecución, la disponibilidad de los equipos y el cumplimiento de estándares de calidad determinan quién gana un contrato, el acceso a tecnología deja de ser únicamente una decisión de CAPEX y se convierte en una ventaja competitiva. La empresa que encuentre la forma más eficiente de financiar esa capacidad puede responder más rápido, cumplir mejor y defender o ampliar su participación de mercado.
MercadoLibre consolida su acceso al capital global
La ventaja competitiva de MercadoLibre también se llama costo de capital.
El 9 de septiembre, MercadoLibre fijó las condiciones de una emisión de US$1.000 millones en bonos sénior no garantizados a diez años, con vencimiento en 2036 y un cupón de 5,85%. La operación recibió demanda de más de cien inversionistas institucionales y los recursos serán destinados a propósitos corporativos generales y a fortalecer la liquidez de la compañía.
MercadoLibre ya no puede leerse únicamente como una plataforma de comercio electrónico. Su ecosistema combina comercio, logística, pagos, crédito y servicios financieros, lo que convierte su capacidad para acceder recurrentemente al mercado institucional global en una variable competitiva.
La compañía llega a esta emisión con calificaciones de grado de inversión (Baa3 para Moody’s y BBB- para S&P y Fitch), lo que amplía el universo de inversionistas que puede financiarla. Para una organización que compite simultáneamente en tecnología, logística y servicios financieros, el costo y la disponibilidad del capital determinan cuánto puede invertir en infraestructura, desarrollar producto, otorgar crédito y expandirse en nuevos mercados.
La lectura para las compañías colombianas es directa: no basta con comparar productos, precios o tecnología con un competidor regional. También es necesario observar cómo se financia. Una empresa que accede a deuda de largo plazo en mercados internacionales y conserva liquidez puede seguir invirtiendo durante periodos en los que competidores con balances más restringidos tienen que moderar su crecimiento.
En ese sentido, la ventaja competitiva de MercadoLibre no está únicamente en su aplicación, su red logística o Mercado Pago. También está en su capacidad de conseguir recursos para seguir construyéndolos.
Gilinski–GeoPark: el capital también puede comprar control
Gilinski está construyendo un conglomerado, no acumulando adquisiciones.
GeoPark anunció el 2 de septiembre su entrada estratégica a Venezuela a través del bloque Bare, en la Faja Petrolífera del Orinoco. Pero la dimensión empresarial de la operación va mucho más allá del activo petrolero: su estructura está diseñada para que Grupo Gilinski se convierta en accionista controlante de GeoPark.
La operación no parte de una adquisición convencional pagada enteramente en efectivo. GeoPark tendrá inicialmente una participación de 5% en la compañía que controla el contrato de producción del bloque Bare y adquirirá posteriormente el 95% restante que pertenece al Grupo Gilinski. Como contraprestación base, emitirá 42,1 millones de acciones de GeoPark a una entidad del grupo, valoradas a US$12,22 por acción. La estructura fue diseñada precisamente para preservar la fortaleza financiera y la posición de caja de GeoPark.
Si la operación se completa bajo las condiciones previstas, Grupo Gilinski tendrá aproximadamente 56,3% de las acciones de GeoPark, convirtiéndose en su accionista controlador. Determinados ajustes contractuales podrían elevar esa participación hasta cerca de 58,4%. La transacción contempla además una oferta por US$100 millones para dar una alternativa de liquidez a los accionistas que no quieran acompañar la nueva etapa de la compañía.
El movimiento permite observar otra forma de utilizar el capital. Gilinski no necesita desembolsar efectivo para comprar directamente 56% de GeoPark: aporta un activo estratégico y recibe equity que le entrega el control de una plataforma energética ya constituida, con experiencia operativa y acceso al mercado de capitales.
Después de banca y alimentos, el grupo empieza así a construir exposición relevante al sector energético latinoamericano. La pregunta ya no es solamente qué empresa comprará después, sino qué arquitectura empresarial está construyendo y cómo utiliza activos, acciones y estructuras de control para hacerlo.
Análisis KapitalPaper:
Lo que hacen GEB, SURA, Avianca, MercadoLibre y Gilinski adquiere una dimensión distinta cuando se observa el escenario en el que tendrán que competir durante los próximos meses. El capital puede hacerse más costoso justamente cuando aumentan las razones para necesitarlo.
Estados Unidos vuelve a enfrentar una inflación persistente y el mercado contempla nuevas alzas de tasas de la Reserva Federal, mientras Europa ya retomó el endurecimiento monetario, por otro lado, el conflicto entre Estados Unidos e Irán mantiene bajo presión los precios internacionales de la energía; y las señales de demanda empiezan a ser desiguales entre las grandes economías. Al mismo tiempo, los bancos centrales continúan aumentando sus tenencias de oro y diversificando sus reservas, una señal de que incluso los Estados están revisando dónde y cómo protegen su patrimonio frente a un entorno económico y geopolítico menos predecible.
Para Colombia, esas tensiones globales tienen efectos adicionales. Un aumento de las tasas estadounidenses puede reducir parte del atractivo que hoy produce el diferencial frente a las tasas locales y modificar los flujos de capital que han favorecido los activos colombianos. Esto ocurriría mientras el Estado aumenta sus necesidades de financiación, la inflación local continúa elevada y el país depende cada vez más del gas importado para garantizar su abastecimiento energético. Por eso, la discusión empresarial de los próximos meses probablemente no será simplemente cuánto crecer. Será quién conserva capacidad para hacerlo.
Las compañías con balances más sólidos, vencimientos bien administrados, acceso a distintas fuentes de financiación, menor dependencia de insumos vulnerables y capacidad para seguir invirtiendo en tecnología y productividad tendrán una opción que otras pueden perder: continuar tomando decisiones mientras sus competidores empiezan a postergarlas.
Ahí puede producirse el verdadero movimiento en las participaciones de mercado. Cuando el capital se encarece, la energía se vuelve más incierta y la demanda pierde uniformidad, algunas empresas tendrán que defender caja, otras deberán reducir inversión y unas pocas podrán aprovechar ese repliegue para ganar clientes, adquirir activos o acelerar su expansión.
En ese escenario, tener capital será importante. Tener acceso a él será mejor. Pero la verdadera ventaja competitiva estará en conservar la capacidad de decidir qué hacer con él cuando los demás ya no tengan esa misma libertad.